Le vieillissement de la population française s’accompagne d’enjeux financiers considérables pour les personnes âgées et leurs familles. Entre les frais liés à la perte d’autonomie, l’adaptation du logement, les dépenses de santé et les coûts d’hébergement en établissement spécialisé, le budget des seniors peut rapidement être mis sous tension. Face à cette réalité, l’État, les collectivités territoriales et les organismes de retraite ont progressivement développé un arsenal diversifié d’aides financières destinées à soutenir les personnes âgées dans leur quotidien. Ces dispositifs prennent des formes multiples : allocations directes, subventions pour travaux, avantages fiscaux ou prestations en nature. Comprendre l’ensemble de ces mécanismes représente un véritable défi tant leur nombre et leur complexité peuvent dérouter les bénéficiaires potentiels et leurs proches.
- L’APA finance la perte d’autonomie à domicile ou en EHPAD pour les personnes classées en GIR 1 à 4, avec des montants allant jusqu’à 1 914,04 € par mois, sans récupération sur succession
- Les aides au logement (APL, ALS) réduisent le loyer ou la redevance en résidence, tandis que les subventions ANAH financent jusqu’à 50 % des travaux d’adaptation du domicile
- La PCH prend en charge les surcoûts liés au handicap (aides humaines, appareillages, adaptation véhicule) via les MDPH
- L’ASH permet d’entrer en EHPAD malgré des ressources modestes, mais elle est récupérable sur la succession contrairement à l’APA
- Les avantages fiscaux et aides complémentaires (crédit d’impôt 50 % emploi à domicile, CARSAT, AGIRC-ARRCO) viennent alléger significativement le reste à charge
Allocation personnalisée d’autonomie (APA) : modalités de versement et plafonds
L’Allocation personnalisée d’autonomie (APA) constitue l’une des principales aides destinées aux personnes âgées en perte d’autonomie. Créée en 2002, cette allocation contribue à financer les dépenses nécessaires au maintien à domicile ou à la prise en charge en établissement lorsque certains actes essentiels de la vie quotidienne deviennent difficiles à accomplir. Son attribution ne repose pas uniquement sur les ressources du bénéficiaire : celles-ci sont toutefois prises en compte pour déterminer sa participation financière. Versée par les conseils départementaux, l’APA peut ainsi réduire une partie des dépenses liées à l’accompagnement et aux besoins générés par la perte d’autonomie.
Montants maximums APA : Le plafond mensuel atteint 1 914,04 € pour un bénéficiaire classé en GIR 1 vivant à domicile, 1 376,76 € pour un GIR 2, 995,49 € pour un GIR 3, et 538,21 € pour un GIR 4. Ces montants représentent des plafonds théoriques : le plan d’aide effectivement mis en place détermine le montant réel versé, après déduction de la participation financière calculée en fonction des revenus du bénéficiaire.
La participation financière progresse de manière proportionnelle aux ressources, allant de 0 % pour les revenus les plus modestes jusqu’à 90 % pour les revenus dépassant 3 139,26 € mensuels. Les personnes dont les ressources mensuelles sont inférieures à 868,20 € sont totalement exonérées de participation : l’APA couvre alors 100 % du plan d’aide.
Conditions d’éligibilité selon la grille AGGIR et niveaux de dépendance GIR 1 à 4
L’accès à l’APA repose sur une évaluation précise du niveau de perte d’autonomie effectuée à l’aide de la grille AGGIR (Autonomie Gérontologie Groupes Iso-Ressources). Cet outil médico-social classe les personnes âgées en six groupes, du GIR 1 correspondant à la dépendance la plus lourde au GIR 6 désignant les personnes totalement autonomes. Seules les personnes classées en GIR 1, 2, 3 ou 4 peuvent bénéficier de l’APA.
- GIR 1 : personnes confinées au lit ou au fauteuil dont les fonctions mentales sont gravement altérées et qui nécessitent une présence permanente d’aidants
- GIR 2 : personnes ayant besoin d’une aide plusieurs fois par jour pour les actes essentiels (toilette, habillage, déplacements) et souvent d’une surveillance nocturne
- GIR 3 : personnes ayant conservé leurs capacités mentales mais rencontrant d’importantes difficultés motrices, les obligeant à solliciter une aide quotidienne pour la toilette et l’hygiène
- GIR 4 : seniors capables de se déplacer à l’intérieur de leur logement, mais ayant besoin d’aide pour la toilette, l’habillage ou la préparation des repas
Au-delà du classement en GIR, quelques conditions générales s’appliquent à toute demande d’Allocation personnalisée d’autonomie. Le demandeur doit être âgé d’au moins 60 ans, résider de façon stable et régulière en France (à domicile, en famille d’accueil ou en établissement) et ne pas percevoir déjà une prestation incompatible, comme la Prestation de compensation du handicap (PCH) pour le même besoin.
Calcul du montant de l’APA à domicile versus établissement EHPAD
Le calcul du montant de l’APA diffère selon que la personne âgée vit à domicile ou en établissement. À domicile, le Conseil départemental élabore un plan d’aide chiffrant les besoins : heures d’aide à domicile, portage de repas, téléassistance, accueil de jour, adaptation du logement. Ce plan est plafonné selon le GIR et la participation financière du bénéficiaire est ensuite déduite en fonction de ses ressources. Concrètement, si le plan d’aide retenu est de 1 200 € par mois et que la participation calculée est de 200 €, l’APA versée sera de 1 000 €.
En EHPAD, la logique est différente car il n’y a pas de plan d’aide à la carte : l’APA vient couvrir une partie du tarif dépendance facturé par l’établissement. Ce tarif est lui-même décliné en trois niveaux (GIR 1-2, GIR 3-4, GIR 5-6). L’APA prend en charge la différence entre le tarif dépendance correspondant au GIR de la personne et le tarif dépendance GIR 5-6, qui reste toujours à la charge du résident. Par exemple, si le tarif dépendance GIR 1-2 est de 22 € par jour et celui de GIR 5-6 de 8 €, l’APA pourra couvrir 14 € par jour, sous réserve de la participation financière liée aux ressources. L’aide est versée directement à l’établissement, qui la déduit de la facture mensuelle.
Le choix de l’établissement est donc déterminant pour maîtriser le reste à charge global. Comparer les tarifs dépendance entre plusieurs EHPAD à Herblay ou dans d’autres villes permet d’identifier les structures offrant le meilleur rapport qualité-prix. Un accompagnement personnalisé dans ces démarches facilite également la compréhension du financement et l’optimisation des aides disponibles.
Plan d’aide personnalisé : rôle du conseil départemental et de l’équipe médico-sociale
Le plan d’aide personnalisé est la pierre angulaire de l’APA à domicile. Après dépôt du dossier, une équipe médico-sociale mandatée par le Conseil départemental se déplace au domicile du senior pour évaluer sa situation. Cette visite est l’occasion de mesurer concrètement les difficultés rencontrées pour la toilette, l’habillage, la préparation des repas, les déplacements, mais aussi de prendre en compte le contexte global : isolement, configuration du logement, présence d’un aidant familial, pathologies associées.
À l’issue de cette évaluation, l’équipe propose un plan d’aide détaillant les prestations jugées nécessaires : nombre d’heures d’aide humaine, recours à une structure de répit, adaptation de la salle de bain, financement d’un système de téléassistance. Le Conseil départemental valide ensuite ce plan d’aide et notifie au bénéficiaire le montant de l’APA accordée ainsi que sa participation financière. Le plan n’est pas figé : il peut être ajusté sur demande, par exemple en cas de retour d’hospitalisation ou de changement dans l’entourage.
En établissement, le médecin coordonnateur et l’équipe soignante de l’EHPAD réalisent l’évaluation GIR, qui est ensuite transmise au département. C’est elle qui conditionne le tarif dépendance appliqué et, par ricochet, le montant d’APA pris en charge. Une réévaluation est possible en cas d’évolution de la situation.
Récupération sur succession et participation financière du bénéficiaire
Une question revient souvent : l’APA est-elle récupérable sur la succession ? La réponse est claire : non. Contrairement à certaines aides sociales, l’Allocation personnalisée d’autonomie n’est pas récupérable ni sur la succession, ni en cas de donation ou de vente du bien immobilier. C’est un point essentiel pour les familles qui s’inquiètent parfois de l’impact des aides sur l’héritage des enfants.
En revanche, la participation financière du bénéficiaire reste obligatoire au-delà d’un certain niveau de ressources. Elle est calculée en pourcentage du plan d’aide, selon un barème national tenant compte des revenus mensuels. Cette logique incarne le principe d’équité du dispositif : les seniors modestes sont pleinement soutenus, tandis que les plus aisés contribuent davantage.
Attention : Ne pas confondre l’APA avec d’autres aides sociales départementales, comme l’Aide sociale à l’hébergement (ASH), qui elle peut être récupérée sur la succession au-delà d’un certain patrimoine. Il est donc judicieux, lorsque vous étudiez les différentes aides financières pour une personne âgée, de bien distinguer celles qui sont récupérables de celles qui ne le sont pas.
Aides au logement et adaptation du domicile pour seniors
Outre l’APA, de nombreuses aides financières pour les seniors concernent directement le logement, qu’il s’agisse de réduire le montant du loyer, de financer des travaux d’adaptation ou de compléter des revenus trop faibles. À la retraite, le poste « logement » représente souvent la première dépense du budget, surtout en zone urbaine tendue. Les dispositifs comme l’APL, l’ALS et les subventions de l’ANAH peuvent se combiner pour sécuriser le maintien à domicile, tandis que des crédits d’impôt viennent alléger le coût des équipements adaptés.
Aide personnalisée au logement (APL) et allocation de logement sociale (ALS)
L’Aide personnalisée au logement (APL) est une prestation versée par la CAF (ou la MSA pour les agriculteurs) destinée à réduire le montant du loyer ou de la redevance, y compris en résidence autonomie ou en EHPAD conventionné. Pour les seniors, l’APL constitue souvent un levier déterminant pour rester dans un logement décent malgré une retraite modeste. Son montant dépend de plusieurs paramètres : les ressources du foyer, la composition familiale, le montant du loyer ou de la redevance, ainsi que la zone géographique.
Les ressources prises en compte sont celles des 12 derniers mois glissants, actualisées automatiquement grâce au dispositif de ressources contemporaines. Sont intégrés les revenus de retraite, les pensions, certaines allocations, mais pas l’APA ni la plupart des aides liées au handicap. L’aide est généralement versée directement au bailleur ou à la structure d’hébergement, qui la déduit de la facture mensuelle.
L’Allocation de logement sociale (ALS) intervient lorsque les conditions d’attribution de l’APL ne sont pas remplies. Elle concerne notamment les logements non conventionnés, certaines résidences services seniors ou encore des situations de cohabitation intergénérationnelle. La grande différence entre APL et ALS tient donc au type de logement concerné : l’APL est liée à un logement « conventionné » avec l’État, alors que l’ALS peut s’appliquer à des situations non conventionnées, notamment dans le parc privé.
Dans les résidences seniors, certaines structures ouvrent droit à l’APL, d’autres uniquement à l’ALS, et certaines à aucune aide au logement : il est donc crucial de vérifier cet élément avant de signer un contrat. D’un point de vue budgétaire, l’impact peut se chiffrer à plusieurs centaines d’euros par mois. Comme pour l’APL, les ressources prises en compte pour l’ALS sont celles du foyer, et l’aide n’est pas cumulable avec une autre allocation logement pour le même logement.
Subventions ANAH pour l’adaptation du logement : programme Habiter Facile
Au-delà des aides au loyer, les seniors peuvent solliciter des subventions pour adapter leur logement au vieillissement, via l’Agence nationale de l’habitat (ANAH). Le programme Habiter Facile s’adresse aux propriétaires occupants aux revenus modestes ou très modestes, mais aussi, sous certaines conditions, aux propriétaires bailleurs dont les locataires sont âgés ou en situation de handicap. L’objectif est de sécuriser le domicile en finançant des travaux comme la transformation d’une baignoire en douche de plain-pied, la pose de barres d’appui, le remplacement des revêtements glissants ou l’amélioration de l’éclairage.
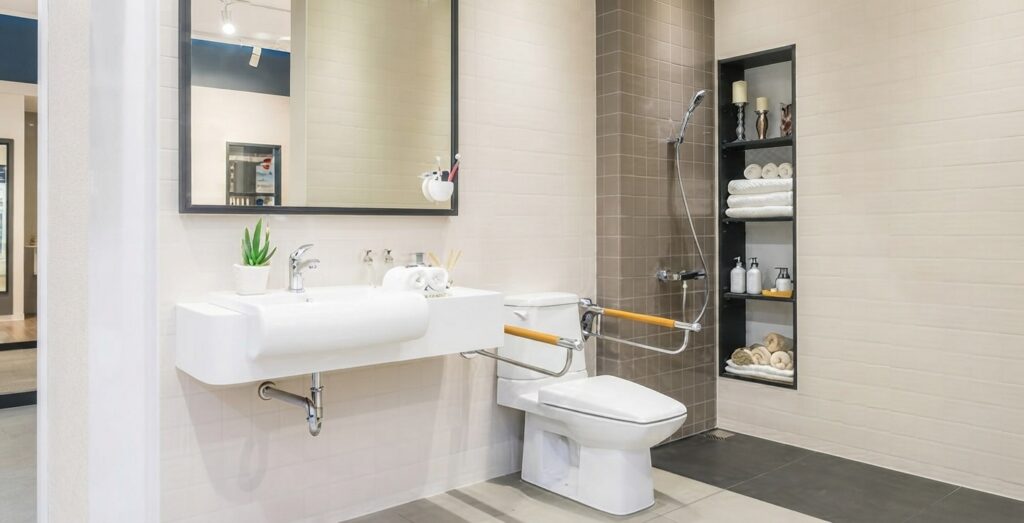
Le taux de subvention peut atteindre jusqu’à 50 % du montant des travaux HT pour les ménages aux ressources très modestes, dans la limite de plafonds définis au niveau national. En pratique, cela signifie que pour un projet de 10 000 € de travaux, la subvention ANAH peut représenter jusqu’à 5 000 €, le reste pouvant être complété par d’autres aides (Conseil départemental, caisse de retraite, mutuelle). Les dossiers sont instruits par les délégations locales de l’ANAH, souvent en lien avec des opérateurs d’accompagnement qui aident à monter le projet et à rechercher les cofinancements.
Pour savoir si vous êtes éligible au programme Habiter Facile, il convient de vérifier vos ressources par rapport aux plafonds en vigueur et de s’assurer que les travaux envisagés visent bien à compenser une perte d’autonomie ou à prévenir les risques de chute. Une visite d’évaluation peut être réalisée par un ergothérapeute ou un opérateur spécialisé. Anticiper l’adaptation du logement permet souvent d’éviter un passage en urgence en EHPAD après une chute ou un accident domestique.
Crédit d’impôt pour l’installation d’équipements PMR et domotique
En complément des subventions, le fisc propose un levier intéressant : le crédit d’impôt pour l’installation d’équipements spécialement conçus pour les personnes à mobilité réduite (PMR) ou pour l’accessibilité du logement. Sont notamment concernés les sièges de douche muraux, les bacs de douche extra-plats, les mains courantes, les monte-escaliers, ou encore certains dispositifs de domotique facilitant le maintien à domicile (commande centralisée des volets, détecteurs de chute reliés à une centrale de téléassistance). Ce crédit d’impôt permet de récupérer une partie du coût des équipements et de la main-d’œuvre sous forme de réduction d’impôt, même si vous n’êtes pas imposable dans certains cas.
Pour en bénéficier, les travaux doivent être réalisés par une entreprise et les factures doivent détailler clairement les équipements éligibles. En pratique, vous conservez les factures et déclarez le montant des dépenses sur votre déclaration annuelle de revenus. Le trésor public calcule ensuite le crédit d’impôt et l’impute sur votre impôt dû, ou vous le rembourse si vous n’êtes pas imposable.
Ce mécanisme vient souvent en complément des aides de l’ANAH et des subventions des caisses de retraite, un peu comme les pièces d’un puzzle qui, une fois assemblées, réduisent considérablement le reste à charge. N’hésitez pas à demander à l’artisan ou au coordinateur de travaux s’il a l’habitude de travailler avec des clients seniors : il saura souvent vous orienter sur les équipements éligibles et vous fournir les justificatifs nécessaires.
Prestation de compensation du handicap (PCH) et carte mobilité inclusion
Lorsque la perte d’autonomie est liée à un handicap, qu’il soit survenu tôt dans la vie ou qu’il se soit aggravé avec l’âge, la Prestation de compensation du handicap (PCH) peut compléter ou se substituer à l’APA selon les cas. Gérée par les Maisons départementales des personnes handicapées (MDPH), la PCH vise à financer les surcoûts directement liés au handicap : besoin d’une aide humaine, achat d’un fauteuil roulant, adaptation du logement ou du véhicule, surcoûts de transport. Elle peut concerner des personnes âgées, notamment lorsque la perte d’autonomie est antérieure à 60 ans ou que la personne choisit de rester dans le dispositif handicap plutôt que de basculer vers l’APA.
PCH aides humaines : financement des auxiliaires de vie et aidants familiaux
Le premier volet de la PCH concerne les aides humaines. Il permet de financer l’intervention d’auxiliaires de vie ou de rémunérer un aidant familial pour les actes essentiels du quotidien : toilette, habillage, alimentation, déplacements, surveillance. Contrairement à l’APA, la PCH n’est pas strictement réservée aux plus de 60 ans, mais à toute personne dont le handicap génère une difficulté durable à accomplir ces actes. Pour les seniors en situation de handicap reconnu avant 60 ans, la PCH peut donc représenter une alternative ou un complément à l’APA, avec des règles de cumul complexes qu’il convient d’examiner avec la MDPH.
Le montant de la PCH aide humaine est calculé à partir d’un nombre d’heures accordées par mois ou par an et d’un tarif horaire de référence. Vous pouvez employer directement un salarié (via le CESU déclaratif par exemple), faire appel à un service d’aide à domicile, ou, dans certains cas, indemniser un proche aidant. La grande force de ce dispositif réside dans sa flexibilité : il est possible d’ajuster la répartition entre aide professionnelle et aidant familial en fonction de l’organisation choisie.
PCH aides techniques : prise en charge des fauteuils roulants et appareillages
Le deuxième volet essentiel de la PCH est celui des aides techniques. Il couvre l’achat ou la location d’équipements nécessaires à la compensation du handicap : fauteuils roulants manuels ou électriques, déambulateurs, lits médicalisés, lève-personnes, systèmes de transfert, aides auditives non remboursées, outils de communication adaptés. Ces dépenses peuvent être particulièrement élevées, notamment pour les fauteuils sophistiqués ou les dispositifs électroniques, et la PCH vient alors compléter les remboursements de l’Assurance maladie et de la mutuelle.
Le financement se fait généralement sur devis, que vous transmettez à la MDPH lors de la demande de PCH. L’équipe pluridisciplinaire évalue la pertinence de l’équipement au regard de votre situation médicale et des prescriptions de professionnels (médecin, ergothérapeute, orthoprothésiste). Une notification précise ensuite le montant accordé et la durée de prise en charge, par exemple pour un renouvellement de fauteuil tous les cinq ans.
Aménagement du véhicule et surcoûts liés au transport adapté
La PCH peut également financer l’adaptation d’un véhicule personnel ou couvrir une partie des surcoûts de transport spécialisé. Cela concerne, par exemple, l’installation d’une rampe d’accès ou d’un dispositif de commande manuelle pour la conduite, la transformation de l’habitacle pour le transport en fauteuil, ou encore la participation aux frais de taxis adaptés, de services de transport à la demande ou de plateformes de mobilité. Pour un senior vivant en zone rurale ou périurbaine, ces aides au transport peuvent faire la différence entre un isolement progressif et le maintien d’une vie sociale active.
La demande se fait via la MDPH, sur la base de devis d’aménagement ou de justificatifs de dépenses. Une aide peut être accordée en capital pour financer l’adaptation du véhicule, ainsi qu’une aide récurrente pour les frais de transport. En complément, la Carte mobilité inclusion (CMI) avec mention « stationnement » ou « invalidité » offre des facilités de stationnement et parfois des réductions tarifaires, ce qui vient alléger encore le coût global de la mobilité.
Aide sociale à l’hébergement (ASH) et prise en charge des frais d’EHPAD
Lorsque les ressources d’un senior ne suffisent plus à couvrir le coût d’un EHPAD ou d’une autre structure d’hébergement, l’Aide sociale à l’hébergement (ASH) peut prendre le relais. Il s’agit d’une aide légale gérée par le Conseil départemental, destinée à financer tout ou partie des frais d’hébergement dans les établissements habilités à l’aide sociale. Pour de nombreuses familles, l’ASH représente la seule solution pour permettre à un parent d’entrer en EHPAD malgré une retraite modeste. Toutefois, contrairement à l’APA, cette aide est récupérable sur succession, ce qui implique des conséquences patrimoniales à long terme.
Critères d’attribution de l’ASH par le CCAS et le conseil départemental
La demande d’ASH se fait généralement via le Centre communal d’action sociale (CCAS) de la commune de résidence ou directement auprès du Conseil départemental. Pour y prétendre, la personne âgée doit être hébergée (ou en voie de l’être) dans un établissement ou un accueil familial agréé et habilité à recevoir des bénéficiaires de l’aide sociale. Ses ressources personnelles, augmentées le cas échéant de la participation de ses obligés alimentaires (enfants, parfois gendre et belle-fille selon les départements), doivent être insuffisantes pour couvrir le coût de l’hébergement et de la dépendance.
Le Conseil départemental examine les revenus (retraites, pensions, rentes, revenus locatifs) et le patrimoine du demandeur, ainsi que la situation financière des descendants tenus à l’obligation alimentaire. En pratique, la personne âgée doit affecter la quasi-totalité de ses ressources au paiement de l’hébergement, ne conservant qu’un « reste à vivre » légalement protégé (environ 10 % de ses revenus, avec un minimum). L’ASH intervient ensuite pour combler la différence entre ce que la famille peut payer et le tarif de l’établissement. Ce mécanisme répond à une logique de solidarité partagée entre la famille et la collectivité publique.
Obligation alimentaire des descendants et recours aux obligés alimentaires
L’un des aspects les plus sensibles de l’ASH réside dans la mise à contribution des obligés alimentaires. En droit français, les enfants (et parfois les gendres et belles-filles) ont une obligation alimentaire envers leurs ascendants dans le besoin. Dans le cadre d’une demande d’ASH, le Conseil départemental peut donc solliciter la participation financière de ces proches, en fonction de leurs propres ressources et charges. Cette démarche peut prendre la forme d’un questionnaire, d’un entretien avec les services sociaux, voire, en cas de désaccord, d’une saisine du juge aux affaires familiales.
Pour les familles, cette dimension peut être source de tension : comment répartir équitablement l’effort entre plusieurs enfants aux revenus inégaux ? Comment concilier cette obligation avec d’autres charges lourdes (crédits, études des enfants, soins personnels) ? Il est important de rappeler que l’obligation alimentaire n’est pas automatique et que le juge tient compte des capacités de chacun. Dans les faits, le montant demandé aux obligés alimentaires reste souvent modeste, l’essentiel du financement reposant sur l’aide sociale. Néanmoins, il est préférable de dialoguer en amont au sein de la famille pour éviter que cette question n’apparaisse au dernier moment, lors de l’entrée en EHPAD.
Récupération sur actif successoral : donations et patrimoine immobilier
Attention : Contrairement à l’APA, l’ASH est récupérable sur la succession lorsque la personne décède, si la valeur nette du patrimoine dépasse un seuil fixé par la réglementation. Le Conseil départemental peut alors demander le remboursement partiel ou total des sommes versées, dans la limite de la part recueillie par chaque héritier.
Sont pris en compte les biens immobiliers, les comptes bancaires, les placements, mais aussi certaines donations effectuées dans les dix ans précédant la demande d’aide sociale. Cette règle vise à éviter qu’un patrimoine important soit transmis en franchise alors que la collectivité a financé les frais d’hébergement.
Pour les familles, cela signifie qu’il faut intégrer cette dimension patrimoniale dans la réflexion globale autour de l’entrée en établissement. Faire une donation à un enfant ou à un petit-enfant dans l’espoir de « protéger » le patrimoine peut se révéler inefficace si cette donation est reconstituée par l’aide sociale dans les dix ans. Comme souvent, la meilleure approche consiste à se faire conseiller par un professionnel (notaire, avocat, conseiller en action sociale) pour arbitrer entre maintien à domicile, recours aux aides financières, entrée en EHPAD et stratégies patrimoniales. Autrement dit, l’ASH est un filet de sécurité puissant, mais qui s’accompagne d’un droit de regard a posteriori sur l’actif successoral.
Avantages fiscaux et aides complémentaires des caisses de retraite
En parallèle des allocations et des aides sociales, le système fiscal français offre de nombreux avantages aux seniors, en particulier pour l’emploi à domicile et l’occupation de leur logement. Ces dispositifs prennent la forme de crédits ou réductions d’impôts, d’exonérations de taxe foncière ou d’abattements spécifiques liés à l’âge. Par ailleurs, les caisses de retraite de base, les régimes complémentaires et les mutuelles santé proposent de nombreuses subventions extra-légales destinées aux seniors. Moins connues du grand public, ces aides peuvent pourtant jouer un rôle déterminant pour financer une aide à domicile, adapter une salle de bain ou sécuriser un escalier.
Crédit d’impôt de 50 % pour services à la personne via CESU déclaratif
Le crédit d’impôt pour l’emploi d’un salarié à domicile est l’un des dispositifs les plus avantageux pour les seniors souhaitant rester chez eux le plus longtemps possible. Que vous passiez par une association, une entreprise d’aide à domicile ou que vous employiez directement la personne via le CESU déclaratif, vous pouvez bénéficier d’un crédit d’impôt égal à 50 % des dépenses engagées dans la limite de plafonds annuels. Sont concernés de nombreux services : ménage, repassage, courses, préparation des repas, jardinage (dans une certaine limite), petits bricolages, aide informatique, accompagnement en extérieur.
Concrètement, si vous payez 4 000 € de services à la personne dans l’année, vous pouvez obtenir jusqu’à 2 000 € de crédit d’impôt, qui viendront réduire votre impôt sur le revenu ou vous être remboursés si vous n’êtes pas imposable. De plus en plus de seniors utilisent ce levier pour financer des heures d’aide à domicile complémentaires à l’APA, ou pour organiser des prestations qui ne sont pas couvertes par le plan d’aide (accompagnement aux loisirs, par exemple). Avec le développement du dispositif de crédit d’impôt instantané, cette réduction fiscale peut même être déduite en temps réel des factures, ce qui améliore encore la lisibilité du reste à charge.
Exonération de taxe foncière et abattement fiscal pour les seniors
Les propriétaires âgés aux revenus modestes peuvent, sous certaines conditions, être exonérés totalement ou partiellement de taxe foncière sur leur résidence principale. Cette exonération dépend principalement de l’âge (plus de 75 ans dans certains cas), du revenu fiscal de référence (RFR) et parfois de la situation (titulaire de l’ASPA, de l’ASI ou de la PCH). Si vous remplissez les critères, la réduction ou l’exonération est appliquée automatiquement par l’administration fiscale, ou peut être demandée via une réclamation si vous constatez un oubli.
En complément, des dégrèvements peuvent être accordés en cas de baisse brutale des revenus, de charges exceptionnelles ou de situation particulière (entrée en établissement, par exemple). Il est utile de vérifier chaque année votre avis de taxe foncière, car des erreurs ou des oublis ne sont pas rares. Une simple démarche auprès de votre centre des finances publiques peut parfois vous faire économiser plusieurs centaines d’euros.
Le barème de l’impôt sur le revenu intègre également un abattement spécifique pour les personnes de plus de 65 ans (ou invalides), lorsque leur revenu global ne dépasse pas un certain plafond. Cet abattement vient réduire le revenu imposable avant le calcul de l’impôt, ce qui peut se traduire par une diminution significative de l’impôt dû, voire par une non-imposition pour les retraités modestes.
Aide au retour à domicile après hospitalisation (ARDH) et subventions CARSAT
L’Aide au retour à domicile après hospitalisation (ARDH) est un dispositif mis en place par l’Assurance Retraite pour accompagner les retraités du régime général après un séjour à l’hôpital. Elle finance pendant une durée limitée (souvent jusqu’à 3 mois) des services tels que l’aide-ménagère, la livraison de repas, la téléassistance, voire certains petits aménagements du logement. L’objectif est de sécuriser cette phase de transition délicate, durant laquelle le senior n’a pas encore récupéré toutes ses capacités, mais souhaite éviter une ré-hospitalisation ou une entrée prématurée en établissement.
Pour bénéficier de l’ARDH, il faut généralement être retraité du régime général, avoir été hospitalisé récemment, présenter un risque de perte d’autonomie et disposer de ressources inférieures à un certain plafond. La demande est souvent initiée par l’assistante sociale de l’hôpital ou par un contact direct avec la caisse de retraite. Le montant de l’aide peut atteindre plusieurs centaines d’euros sur la durée du plan d’aide, avec un taux de participation variable selon les ressources.
Les CARSAT (Caisses d’assurance retraite et de la santé au travail) proposent également des aides spécifiques à l’adaptation du logement auprès des retraités du régime général. Ces subventions peuvent financer une partie des travaux de sécurisation de la salle de bain (remplacement de baignoire par une douche de plain-pied, installation de barres d’appui, sols antidérapants), la pose de mains courantes dans les escaliers, voire l’installation d’un monte-escalier lorsque la configuration du logement le justifie. Ces aides s’inscrivent dans le cadre de programmes de prévention comme « Bien vieillir chez soi » ou l’offre de services coordonnée OSCAR.
Le montant et les conditions varient selon les régions, mais la logique est similaire : un dossier est instruit à partir d’un diagnostic du logement (parfois réalisé par un ergothérapeute ou un technicien habitat) et de devis détaillés. Une participation financière du retraité est souvent demandée, proportionnelle à ses ressources, mais le « coup de pouce » peut représenter plusieurs milliers d’euros sur un projet global. En combinant ces subventions avec celles de l’ANAH, des collectivités locales et le crédit d’impôt, il devient possible de financer des travaux importants avec un reste à charge maîtrisé.
Aides extra-légales AGIRC-ARRCO et prestations des mutuelles
Les caisses de retraite complémentaire AGIRC-ARRCO disposent d’un fonds d’action sociale qui peut être mobilisé pour soutenir leurs assurés les plus fragiles. Parmi les dispositifs phares, on peut citer l’aide à domicile momentanée pour les personnes de plus de 75 ans confrontées à un événement de vie (maladie, retour d’hospitalisation, absence de l’aidant habituel), les sorties accompagnées pour lutter contre l’isolement, ou encore les aides à l’adaptation du logement. Ces prestations ne sont pas automatiques : elles sont accordées au cas par cas, après étude de la situation sociale et financière.
Pour en bénéficier, il est nécessaire de contacter le service d’action sociale de sa caisse AGIRC-ARRCO, qui peut proposer un entretien téléphonique ou une visite à domicile. Un plan d’aide personnalisé est alors construit, parfois en articulation avec d’autres dispositifs (APA, PCH, aides du Conseil départemental). Si vous ou l’un de vos proches percevez une retraite complémentaire de ce régime, il serait dommage de ne pas explorer ces possibilités : dans certains cas, une aide ponctuelle peut suffire à financer un projet précis (remplacement d’un appareil ménager indispensable, participation à un séjour de répit) et à améliorer sensiblement la qualité de vie.
Enfin, de nombreuses mutuelles santé ont développé des offres spécifiques pour les seniors, incluant des prestations de prévention et d’accompagnement de la perte d’autonomie. Cela peut prendre la forme de forfaits pour la téléassistance (bracelet ou médaillon d’alerte relié à une plateforme 24h/24), de participation à l’achat de petits équipements (tensiomètre, chaussures orthopédiques, aides auditives au-delà du panier de soins), ou encore de prises en charge de bilans de prévention (bilan mémoire, ateliers équilibre, consultations de diététique). Certaines mutuelles financent également quelques heures d’aide à domicile en cas d’hospitalisation ou d’immobilisation temporaire.
Ces prestations, souvent méconnues, figurent dans la notice d’information de votre contrat ou sur l’espace adhérent en ligne. Il vaut donc la peine de les passer en revue ou de solliciter un conseiller pour vérifier si vous pouvez activer un forfait prévention senior. Dans un contexte où chaque euro compte, bénéficier d’un abonnement de téléassistance pris en charge à 50 % par la mutuelle, d’un crédit d’impôt sur le reste, et d’un complément éventuel via l’APA, revient à transformer une dépense lourde en un coût très raisonnable. C’est la combinaison intelligente de toutes ces aides financières pour personnes âgées qui, au final, rend possible un maintien à domicile sécurisé et une vieillesse plus sereine.